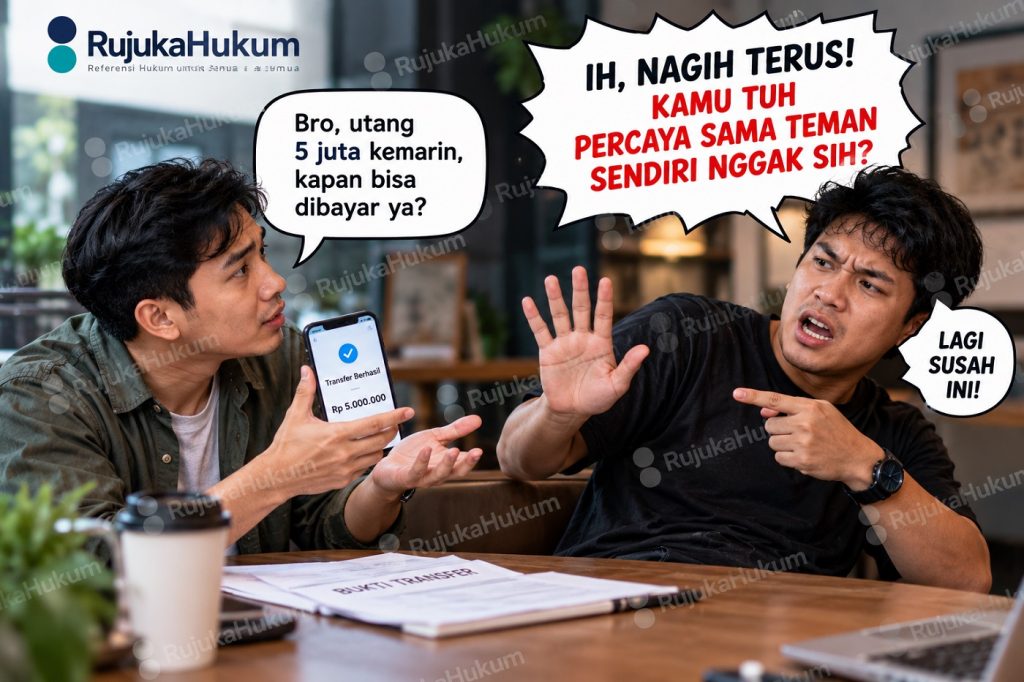
Meminjamkan uang kepada teman atau keluarga sering kali dilakukan atas dasar kepercayaan. Namun, persoalan muncul ketika waktu pengembalian telah tiba, tetapi uang tidak kunjung dibayar. Berbagai alasan disampaikan, mulai dari belum memiliki uang hingga meminta tambahan waktu tanpa kepastian.
Lantas, apakah utang yang tidak dibayar dapat digugat ke pengadilan meskipun hubungan utang-piutang tersebut hanya didasarkan pada kesepakatan lisan?
Jawabannya: bisa. Sepanjang terdapat hubungan hukum yang dapat dibuktikan dan persyaratan hukum yang relevan terpenuhi, pemberi pinjaman dapat menempuh upaya hukum perdata untuk menuntut pemenuhan kewajiban pembayaran.
1. Apakah utang-piutang tanpa perjanjian tertulis tetap sah?
Tidak adanya surat perjanjian bukan berarti utang-piutang otomatis tidak memiliki kekuatan hukum.
Pasal 1320 Kitab Undang-Undang Hukum Perdata (KUHPerdata) mengatur empat syarat sahnya perjanjian, yaitu:
- Kesepakatan para pihak.
- Kecakapan untuk membuat perikatan.
- Suatu hal tertentu.
- Suatu sebab yang halal.
Selanjutnya, Pasal 1338 KUHPerdata menegaskan bahwa perjanjian yang dibuat secara sah mengikat para pihak dan harus dilaksanakan dengan itikad baik.
Hubungan pinjam-meminjam juga diatur dalam Pasal 1754 KUHPerdata, yang pada pokoknya mengatur kewajiban peminjam untuk mengembalikan barang atau uang yang dipinjam sesuai ketentuan perjanjian.
Dengan demikian, kesepakatan utang-piutang secara lisan tetap dapat menimbulkan kewajiban hukum. Persoalan utamanya adalah bagaimana membuktikan bahwa pinjaman benar-benar terjadi, berapa jumlahnya, dan kapan harus dikembalikan.
2. Kapan teman yang tidak membayar dapat dianggap wanprestasi?
Dalam hukum perdata, wanprestasi merupakan keadaan ketika salah satu pihak tidak memenuhi kewajiban sebagaimana diperjanjikan.
Bentuknya dapat berupa:
- Tidak membayar utang yang telah jatuh tempo.
- Membayar terlambat dari waktu yang disepakati.
- Membayar hanya sebagian tanpa memenuhi kewajiban sisanya.
- Melaksanakan kewajiban dengan cara yang tidak sesuai perjanjian.
Pasal 1238 KUHPerdata mengatur keadaan lalai, antara lain melalui peringatan atau somasi, kecuali apabila perjanjian atau ketentuan yang berlaku menentukan bahwa kelalaian terjadi karena lewatnya waktu yang telah ditetapkan.
Sementara itu, Pasal 1243 KUHPerdata menjadi dasar tuntutan penggantian biaya, kerugian, dan bunga dalam kondisi yang ditentukan oleh pasal tersebut.
Catatan penting: Somasi bukan selalu prasyarat mutlak dalam setiap perkara. Apabila perjanjian secara tegas menetapkan kelalaian terjadi dengan lewatnya tenggat tertentu, penilaian hukumnya dapat berbeda. Karena itu, isi perjanjian dan kronologi harus diperiksa terlebih dahulu.
3. Tidak punya kuitansi atau surat utang? Jangan langsung menyerah
Ketiadaan kuitansi bukan berarti seluruh jalan hukum tertutup. Pemberi pinjaman masih dapat mengumpulkan bukti lain yang relevan.
Bukti yang dapat membantu antara lain:
- Bukti transfer bank atau transaksi elektronik.
- Percakapan WhatsApp yang menunjukkan pengakuan pinjaman.
- Pesan yang menyebut jumlah utang dan tanggal pengembalian.
- Bukti pembayaran cicilan sebelumnya.
- Surat atau pesan pengakuan utang.
- Keterangan saksi yang mengetahui transaksi tersebut.
Bukti-bukti itu harus dinilai secara menyeluruh. Bukti transfer saja, misalnya, belum tentu membuktikan bahwa transaksi tersebut merupakan pinjaman, sebab transfer juga dapat terjadi karena alasan lain.
Dalam perkara perdata, pihak yang mendalilkan suatu hak atau peristiwa pada prinsipnya harus membuktikan dalilnya sesuai ketentuan hukum acara yang berlaku.
Karena itu, simpan percakapan dalam konteks utuh, bukti transaksi asli, dan dokumen pendukung. Jangan mengubah, memotong secara menyesatkan, atau menghapus bagian percakapan yang justru dapat menjelaskan duduk perkara.
4. Apa langkah hukum yang sebaiknya dilakukan?
Berikut tahapan yang dapat dipertimbangkan oleh pemberi pinjaman.
Tahap pertama: lakukan penagihan secara patut.
Mintalah pembayaran secara jelas dan tertulis. Sebutkan jumlah utang, dasar pinjaman, serta tanggal yang sebelumnya disepakati.
Tahap kedua: kirimkan somasi.
Apabila penagihan tidak memperoleh penyelesaian, kirimkan teguran tertulis yang memuat identitas para pihak, uraian hubungan utang-piutang, jumlah kewajiban, tenggat pemenuhan, dan konsekuensi hukum yang akan dipertimbangkan.
Somasi sebaiknya disampaikan dengan cara yang memungkinkan pengiriman dan penerimaannya dibuktikan.
Tahap ketiga: pertimbangkan negosiasi atau mediasi.
Jika debitur masih memiliki itikad baik tetapi mengalami kesulitan keuangan, para pihak dapat menyepakati jadwal cicilan atau restrukturisasi pembayaran secara tertulis.
Perjanjian penyelesaian sebaiknya menyebutkan jumlah sisa utang, jadwal pembayaran, konsekuensi apabila kembali terjadi kelalaian, serta tanda tangan para pihak.
Tahap keempat: ajukan gugatan perdata apabila diperlukan.
Jika tidak tercapai penyelesaian, kreditur dapat mempertimbangkan gugatan wanprestasi ke pengadilan negeri yang berwenang. Jenis gugatan, kompetensi pengadilan, nilai tuntutan, dan kelengkapan bukti perlu diperiksa sebelum gugatan diajukan.
Untuk perkara yang memenuhi persyaratan gugatan sederhana, mekanisme tersebut juga dapat dipertimbangkan sesuai Peraturan Mahkamah Agung Nomor 2 Tahun 2015 sebagaimana diubah dengan Peraturan Mahkamah Agung Nomor 4 Tahun 2019. Tidak semua sengketa utang otomatis memenuhi syarat prosedur ini.
5. Apakah teman yang tidak membayar utang bisa dipidana?
Ini salah satu kesalahpahaman yang sering muncul dalam sengketa utang-piutang.
Tidak membayar utang tidak otomatis merupakan tindak pidana. Jika persoalannya adalah kewajiban pembayaran yang tidak dipenuhi berdasarkan perjanjian, penyelesaiannya pada dasarnya berada dalam ranah hukum perdata.
Namun, apabila terdapat fakta lain yang menunjukkan dugaan tindak pidana, seperti penggunaan tipu muslihat atau rangkaian kebohongan yang memenuhi unsur penipuan, persoalan tersebut perlu dianalisis secara terpisah berdasarkan bukti dan ketentuan pidana yang berlaku.
Dalam hal ini, Pasal 492 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP merupakan salah satu ketentuan yang relevan untuk dikaji terkait dugaan penipuan.
Pembedaan ini penting. Ketidakmampuan membayar, ingkar janji, dan penipuan bukanlah konsep hukum yang identik. Penentuan ada atau tidaknya tindak pidana tidak cukup hanya berdasarkan fakta bahwa uang belum dikembalikan.
6. Apakah utang dapat ditagih melalui media sosial?
Penagihan sebaiknya dilakukan melalui komunikasi yang terukur dan dapat dipertanggungjawabkan.
Mengunggah identitas, foto, alamat, atau percakapan pribadi seseorang dengan tujuan mempermalukan atau menekan agar membayar dapat menimbulkan persoalan hukum tersendiri, bergantung pada isi, cara penyebaran, dan konteksnya.
Langkah yang lebih aman adalah mengirimkan penagihan tertulis, menyimpan bukti komunikasi, menggunakan somasi, dan menempuh jalur penyelesaian sengketa yang sesuai.
Jangan sampai tuntutan pembayaran yang semula memiliki dasar hukum justru menimbulkan sengketa baru akibat tindakan penagihan yang tidak proporsional.
Kesimpulan
Utang teman yang tidak dibayar dapat dituntut melalui jalur perdata apabila hubungan utang-piutang dan kewajiban pembayarannya dapat dibuktikan. Tidak adanya perjanjian tertulis tidak otomatis menghapus hak kreditur, tetapi dapat menimbulkan tantangan pembuktian.
Langkah yang dapat dipertimbangkan adalah mengumpulkan bukti, melakukan penagihan secara patut, mengirimkan somasi jika diperlukan, mengupayakan penyelesaian, dan mengajukan gugatan apabila persyaratan hukumnya terpenuhi.
Ingat: kepercayaan adalah dasar hubungan pribadi, tetapi bukti adalah bagian penting dari perlindungan hak hukum.
Tanya Jawab Singkat (FAQ)
Apakah utang tanpa kuitansi bisa digugat?
Bisa, sepanjang keberadaan pinjaman dan kewajibannya dapat dibuktikan melalui alat bukti yang relevan.
Apakah somasi harus dilakukan tiga kali?
Tidak ada aturan umum yang mewajibkan setiap sengketa utang harus didahului tepat tiga kali somasi. Kebutuhan dan akibat hukumnya bergantung pada perjanjian serta keadaan perkara.
Apakah saya bisa langsung menggugat tanpa somasi?
Hal tersebut perlu dinilai berdasarkan isi perjanjian, jatuh tempo, dan ketentuan hukum yang berlaku. Dalam keadaan tertentu, lewatnya waktu yang ditentukan dapat memiliki akibat hukum tersendiri.
Apakah utang yang tidak dibayar otomatis merupakan penipuan?
Tidak. Dugaan penipuan harus dinilai berdasarkan unsur tindak pidana dan fakta yang dapat dibuktikan, bukan semata-mata karena utang belum dilunasi.
Tentang RujukaHukum
RujukaHukum menyajikan informasi, edukasi, dan literasi hukum Indonesia untuk membantu masyarakat memahami hak, kewajiban, serta pilihan penyelesaian masalah hukum.
Disclaimer: Artikel ini merupakan edukasi hukum umum dan bukan pendapat hukum khusus atas perkara tertentu. Penanganan konkret memerlukan pemeriksaan dokumen, bukti, kronologi, dan ketentuan hukum yang berlaku.
Sumber hukum dan referensi:
- Kitab Undang-Undang Hukum Perdata, khususnya Pasal 1238, Pasal 1243, Pasal 1320, Pasal 1338, dan Pasal 1754.
- Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana, khususnya Pasal 492.
- Peraturan Mahkamah Agung Nomor 2 Tahun 2015 jo. Peraturan Mahkamah Agung Nomor 4 Tahun 2019 tentang Tata Cara Penyelesaian Gugatan Sederhana.
- Halo JPN, Kejaksaan RI, “Hutang Piutang”, 7 September 2026: https://halojpn.kejaksaan.go.id/detail/2026-CEB6