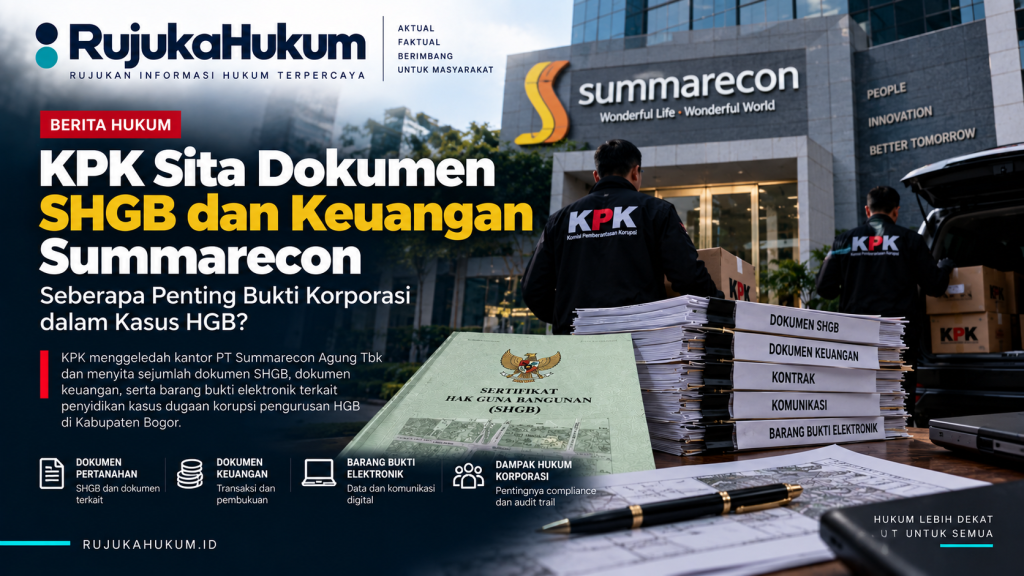
JAKARTA — Komisi Pemberantasan Korupsi (KPK) menyita sejumlah dokumen dan barang bukti elektronik setelah menggeledah kantor PT Summarecon Agung Tbk di Jakarta Timur pada 18 September 2026.
Menurut KPK, barang yang disita antara lain dokumen sertifikat Hak Guna Bangunan (SHGB), dokumen keuangan Summarecon, serta dokumen yang berkaitan dengan PT Kencana Jayaproperti Agung yang mengelola Summarecon Bogor. Antara News
Penggeledahan tersebut dilakukan dalam penyidikan dugaan korupsi pengurusan HGB PT Summarecon Agung Tbk di Kabupaten Bogor.
Bagi dunia usaha, langkah ini menarik bukan hanya karena menyangkut perkara pidana, tetapi karena memperlihatkan bagaimana dokumen korporasi dapat menjadi bagian penting dalam pembuktian sebuah perkara korupsi.
Mengapa dokumen keuangan perusahaan dicari?
Dalam perkara korupsi, dokumen keuangan dapat membantu penyidik menelusuri hubungan antara suatu transaksi dengan peristiwa yang sedang disidik.
Namun, keberadaan suatu pembayaran dalam pembukuan perusahaan tidak otomatis berarti pembayaran tersebut merupakan suap.
Penyidik perlu melihat konteksnya:
- siapa penerima pembayaran;
- siapa yang memerintahkan;
- apa tujuan pembayaran;
- apakah terdapat dasar kontraktual;
- apakah terdapat invoice atau dokumen pendukung;
- apakah nilai pembayaran wajar;
- serta apakah pembayaran tersebut memiliki hubungan dengan tindakan pejabat atau keputusan tertentu.
Dengan demikian, angka dalam laporan keuangan bukan berdiri sendiri sebagai bukti kesalahan.
Yang menjadi penting adalah hubungan antara transaksi, pihak yang terlibat, tujuan pembayaran, dan peristiwa yang sedang disidik.
SHGB juga menjadi bagian penting
KPK juga menyita dokumen SHGB terkait perkara tersebut. Antara News
Ini penting karena perkara yang sedang disidik berkaitan dengan proses pengurusan HGB di Kabupaten Bogor.
Dokumen pertanahan dapat membantu penyidik membangun kronologi:
siapa mengajukan → apa yang diajukan → kapan diproses → siapa yang menangani → keputusan apa yang diterbitkan → dan apakah terdapat hubungan dengan transaksi atau komunikasi tertentu.
Dengan kata lain, dokumen SHGB dapat menjadi bagian dari rantai peristiwa administratif yang kemudian dibandingkan dengan bukti komunikasi dan transaksi keuangan.
Bagaimana posisi perusahaan dalam perkara korupsi?
Ini menjadi pertanyaan penting bagi perusahaan.
Dalam sebuah perkara dugaan korupsi, terdapat perbedaan antara:
perusahaan sebagai pihak yang menggunakan layanan administratif,
individu dalam perusahaan yang diduga melakukan suatu perbuatan, dan
korporasi yang secara hukum dapat dimintai pertanggungjawaban pidana apabila unsur-unsurnya terpenuhi.
Karena itu, fakta bahwa kantor suatu perusahaan digeledah atau dokumennya disita tidak dengan sendirinya berarti korporasi tersebut telah terbukti melakukan tindak pidana.
Status dan pertanggungjawaban setiap pihak harus ditentukan berdasarkan proses penyidikan dan pembuktian.
Dalam perkara ini, KPK telah menetapkan delapan orang sebagai tersangka, termasuk Presiden Direktur PT Summarecon Agung Tbk Adrianto Pitojo Adhi dan pihak swasta/perantara Rizal Pahlevi. Antara News
Dari sisi compliance, apa yang harus diperiksa?
Kasus seperti ini menjadi pengingat bagi perusahaan bahwa proses pengurusan pertanahan sebaiknya tidak hanya dilihat sebagai urusan Legal.
Finance, Procurement, Legal, Compliance, dan Management harus memiliki dokumentasi yang konsisten.
Misalnya:
1. Dasar penunjukan pihak ketiga
Jika perusahaan menggunakan konsultan atau perantara, harus jelas:
- siapa yang ditunjuk;
- berdasarkan kontrak apa;
- ruang lingkup pekerjaannya;
- fee yang disepakati;
- dan siapa yang berwenang memberikan instruksi.
2. Pembayaran harus memiliki audit trail
Setiap pembayaran sebaiknya dapat ditelusuri dari:
kontrak → invoice → approval → pembayaran → penerima → bukti jasa.
Semakin besar nilai transaksi, semakin penting dokumentasinya.
3. Hindari pembayaran dengan tujuan yang tidak jelas
Red flag compliance antara lain:
- pembayaran tunai yang tidak lazim;
- rekening penerima tidak sesuai kontrak;
- invoice tidak menjelaskan jasa;
- pembayaran kepada pihak yang tidak tercantum dalam perjanjian;
- permintaan “fee tambahan” tanpa dasar;
- atau permintaan untuk menyamarkan tujuan pembayaran.
Satu red flag tidak otomatis membuktikan korupsi, tetapi dapat menjadi alasan untuk melakukan enhanced due diligence.
Bagaimana jika pembayaran dilakukan melalui konsultan?
Ini justru salah satu area yang perlu diperhatikan perusahaan.
Penggunaan konsultan tidak otomatis memberikan perlindungan apabila ternyata perusahaan mengetahui atau terlibat dalam pembayaran ilegal.
Karena itu, klausul compliance dalam kontrak saja tidak cukup.
Perusahaan juga perlu memastikan:
siapa konsultan tersebut, siapa beneficial owner-nya, siapa pihak yang berhubungan dengannya, dan bagaimana fee tersebut digunakan.
Inilah alasan Third Party Due Diligence penting dalam transaksi yang berhubungan dengan pejabat atau pelayanan publik.
Penggeledahan bukan putusan bersalah
Ada satu prinsip yang perlu dijaga dalam pemberitaan perkara ini.
KPK menyita dokumen dan barang bukti untuk kepentingan penyidikan. Bukti tersebut kemudian dianalisis untuk membangun konstruksi perkara. KPK juga menyatakan barang bukti yang diperoleh dari penggeledahan rumah Lampri masih akan dianalisis untuk mendalami perannya dan mengetahui konstruksi utuh perkara. Antara News
Artinya, penyitaan ≠ pembuktian akhir.
Demikian pula:
penggeledahan ≠ putusan bersalah.
Pertanggungjawaban pidana tetap harus dibuktikan melalui proses hukum.
Kesimpulan
Penggeledahan kantor Summarecon memperlihatkan bahwa penyidikan perkara HGB ATR/BPN mulai menelusuri bukan hanya dokumen pertanahan, tetapi juga jejak administrasi dan keuangan korporasi.
Bagi perusahaan, persoalan paling penting bukan sekadar bagaimana memperoleh suatu hak atas tanah.
Yang tidak kalah penting adalah memastikan bahwa seluruh prosesnya dapat dijelaskan secara legal, administratif, dan finansial.
Sebab ketika sebuah transaksi masuk dalam penyidikan, pertanyaan yang muncul bukan lagi hanya:
“Apakah dokumennya lengkap?”
Tetapi juga:
“Mengapa transaksi itu terjadi, siapa yang menginisiasi, kepada siapa uang dibayarkan, untuk jasa apa, dan apakah seluruh prosesnya dapat dipertanggungjawabkan?”
Itulah titik di mana Legal dan Compliance tidak boleh bekerja sendiri.