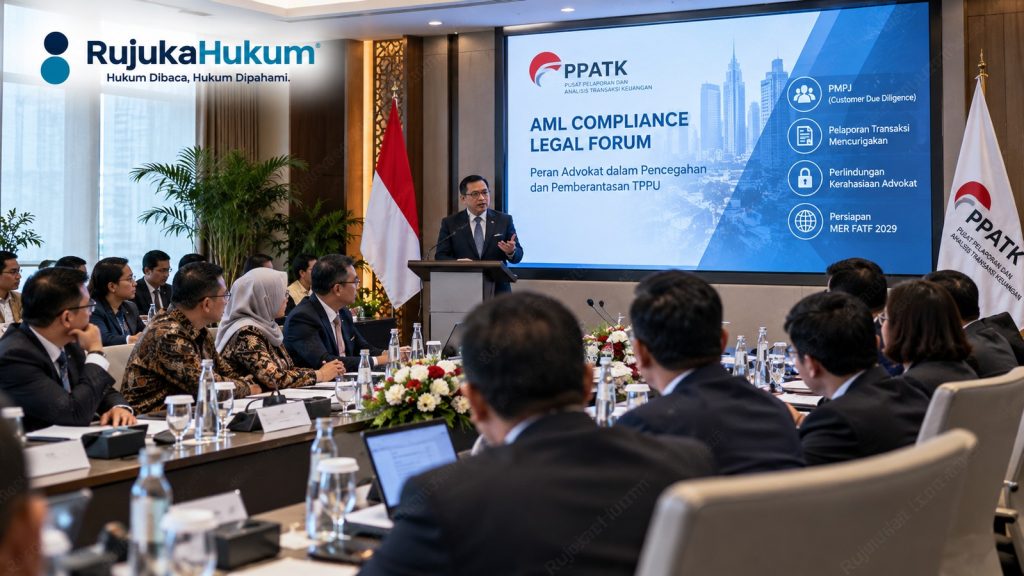
JAKARTA, RujukaHukum.id — Profesi advokat kembali mendapat perhatian dalam penguatan rezim Anti Pencucian Uang dan Pencegahan Pendanaan Terorisme (APUPPT). Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) bersama unsur advokat, Kejaksaan RI, akademisi, dan Perhimpunan Advokat Indonesia (PERADI) membahas penguatan kewajiban pelaporan advokat sebagai bagian dari persiapan Indonesia menghadapi Mutual Evaluation Review (MER) Financial Action Task Force (FATF) 2029.
Pembahasan tersebut berlangsung dalam AML Compliance Legal Forum di Gedung PPATK, Jakarta, pada 29 September 2026 dan diikuti lebih dari 80 peserta dari kalangan advokat. PPATK
Isu ini semakin relevan setelah DPN PERADI pada 8 Oktober 2026 menegaskan bahwa kantor hukum dan jasa advokat tidak boleh digunakan sebagai sarana melakukan Tindak Pidana Pencucian Uang (TPPU), termasuk untuk menampung, memindahkan, atau menyamarkan dana yang diduga berasal dari tindak pidana. hukumonline.com
Advokat sebagai Gatekeeper
Dalam forum PPATK, Deputi Bidang Pelaporan dan Pengawasan Kepatuhan PPATK, Fithriadi, menjelaskan bahwa advokat memiliki posisi strategis dalam sistem hukum dan perekonomian karena sejumlah layanan profesional dapat berkaitan dengan aktivitas dan transaksi keuangan.
Posisi tersebut sekaligus menciptakan risiko penyalahgunaan jasa profesional untuk menyamarkan atau menyembunyikan hasil tindak pidana.
Karena itu, PPATK memandang advokat memiliki peran sebagai gatekeeper, yaitu pihak yang dapat membantu mencegah sistem hukum dan jasa profesional digunakan untuk pencucian uang. PPATK
Namun, istilah gatekeeper tersebut tidak berarti seluruh advokat atau seluruh hubungan advokat-klien otomatis ditempatkan dalam posisi yang sama.
Kewajiban pelaporan harus dilihat berdasarkan jenis jasa, transaksi, posisi advokat, serta ketentuan peraturan perundang-undangan yang berlaku.
Advokat Memang Termasuk Pihak Pelapor
Secara normatif, advokat termasuk salah satu profesi yang dikategorikan sebagai Pihak Pelapor dalam rezim TPPU.
PP Nomor 43 Tahun 2015 tentang Pihak Pelapor dalam Pencegahan dan Pemberantasan TPPU mencantumkan advokat bersama sejumlah profesi lain, antara lain notaris, PPAT, akuntan, akuntan publik, dan perencana keuangan. PP tersebut kemudian diubah melalui PP Nomor 61 Tahun 2021. PPATK
Dengan status tersebut, advokat yang masuk dalam ruang lingkup kewajiban sebagai Pihak Pelapor memiliki kewajiban tertentu dalam rezim APUPPT.
Tetapi terdapat satu hal penting yang sering disalahpahami:
Status advokat sebagai Pihak Pelapor bukan berarti setiap informasi yang diperoleh advokat dari klien harus dilaporkan kepada PPATK.
Ruang lingkup kewajiban pelaporan ditentukan oleh peraturan.
Transaksi Apa yang Menjadi Perhatian?
PP 43/2015 mengatur transaksi tertentu yang dilakukan profesi untuk kepentingan atau untuk dan atas nama pengguna jasa.
Dalam ketentuan tersebut, transaksi yang menjadi objek pelaporan antara lain berkaitan dengan:
- pembelian dan penjualan properti;
- pengelolaan uang, efek, dan/atau produk jasa keuangan lainnya;
- pengelolaan rekening giro, tabungan, deposito, dan/atau rekening efek;
- pengoperasian dan pengelolaan perusahaan; serta
- pendirian, pembelian, dan penjualan badan hukum.
Namun, ketentuan tersebut juga memberikan pengecualian bagi advokat ketika bertindak untuk kepentingan atau atas nama pengguna jasa dalam rangka memastikan posisi hukum pengguna jasa serta penanganan perkara, arbitrase, atau alternatif penyelesaian sengketa sebagaimana diatur dalam PP tersebut. Database Peraturan | JDIH BPK
Artinya, penerapan APUPPT terhadap advokat harus dilakukan secara case-by-case dan tidak dapat digeneralisasi terhadap seluruh aktivitas profesi advokat.
PMPJ Menjadi Instrumen Penting
Salah satu kewajiban yang ditekankan PPATK adalah penerapan Prinsip Mengenali Pengguna Jasa (PMPJ).
Secara praktis, law firm perlu mengetahui siapa calon kliennya, siapa pihak yang sebenarnya memperoleh manfaat dari suatu transaksi, serta memahami risiko transaksi yang akan ditangani.
Dalam konteks corporate legal, misalnya, struktur klien dapat melibatkan:
Shareholder → Holding Company → Subsidiary → Nominee → Beneficial Owner.
Karena itu, identifikasi nama perusahaan saja belum tentu cukup.
Law firm perlu memahami siapa yang sesungguhnya mengendalikan atau memperoleh manfaat dari suatu transaksi apabila pekerjaan tersebut masuk dalam ruang lingkup yang diwajibkan regulasi.
Beneficial Owner dan Sumber Dana
Pemeriksaan juga menjadi penting ketika kantor hukum terlibat dalam transaksi dengan nilai material.
Beberapa red flags yang secara praktis patut diperhatikan antara lain:
- struktur kepemilikan perusahaan yang tidak transparan;
- pihak yang memberikan instruksi berbeda dengan pihak yang tercantum sebagai klien;
- sumber dana tidak jelas;
- transaksi tidak memiliki tujuan bisnis yang rasional;
- permintaan menggunakan rekening pihak ketiga;
- pembayaran melalui pihak yang tidak memiliki hubungan jelas dengan transaksi;
- perubahan struktur transaksi secara mendadak; atau
- klien meminta kantor hukum menjadi perantara penerimaan atau pemindahan dana tanpa alasan profesional yang jelas.
Tidak berarti setiap indikator tersebut otomatis merupakan TPPU.
Namun, indikator tersebut dapat menjadi red flag yang memerlukan pemeriksaan lebih lanjut sesuai kebijakan compliance kantor hukum dan ketentuan yang berlaku.
Kerahasiaan Advokat Tetap Harus Dilindungi
Inilah salah satu isu paling sensitif dalam hubungan antara profesi advokat dan rezim APUPPT.
Dalam forum 29 September 2026, Sekretaris Kementerian Koordinator Bidang Hukum, HAM, Imigrasi dan Pemasyarakatan R. Andika Dwi Prasetya menegaskan bahwa kewajiban pelaporan dimaksudkan untuk memperkuat perlindungan profesi dan integritas sistem keuangan tanpa menghilangkan prinsip kerahasiaan hubungan advokat dengan klien sesuai ketentuan yang berlaku. PPATK
Bahkan, PPATK mencatat bahwa informasi yang disampaikan dalam pelaporan dijaga kerahasiaannya dan dapat diolah menjadi informasi intelijen keuangan untuk mendukung penegakan hukum. PPATK
Secara normatif, UU Nomor 8 Tahun 2010 juga mengatur bahwa pelaksanaan kewajiban pelaporan oleh Pihak Pelapor dikecualikan dari ketentuan kerahasiaan yang berlaku bagi Pihak Pelapor tersebut. UU yang sama juga memberikan perlindungan hukum terhadap Pihak Pelapor dalam menjalankan kewajiban pelaporan, dengan pengecualian apabila terdapat unsur penyalahgunaan wewenang. Database Peraturan | JDIH BPK
Dengan demikian, persoalannya bukan memilih antara:
“kerahasiaan advokat” atau “kewajiban pelaporan”.
Yang diperlukan adalah memahami batas dan dasar hukum kapan kewajiban pelaporan berlaku serta bagaimana kerahasiaan profesi tetap dilindungi.
Tidak Otomatis Advokat Dipidana
Aspek lain yang juga penting adalah membedakan antara memberikan jasa hukum dan ikut serta dalam tindak pidana.
Dalam forum PPATK, Guru Besar Fakultas Hukum Universitas Indonesia Prof. Eva Achjani Zulfa menegaskan bahwa pemberian jasa hukum oleh advokat tidak serta-merta menjadikan advokat dapat dipidana.
Pertanggungjawaban hukum dapat muncul apabila advokat terbukti turut serta atau membantu melakukan TPPU. PPATK
Prinsip ini penting agar pemberantasan TPPU tidak berubah menjadi kriminalisasi terhadap profesi advokat hanya karena advokat pernah memberikan jasa kepada seseorang yang kemudian tersangkut perkara pidana.
Sebaliknya, imunitas profesi juga tidak dapat dimaknai sebagai kekebalan absolut dari seluruh kewajiban hukum.
PERADI Dorong Titik Temu antara Compliance dan Kerahasiaan
Dari perspektif organisasi profesi, Dr. Andardam Akhyar, Dewan Kehormatan PERADI, menyampaikan dukungan terhadap upaya PPATK dalam memperkuat pencegahan dan pemberantasan TPPU.
Pada saat yang sama, PERADI mendorong adanya titik temu antara pemenuhan kewajiban dalam UU TPPU dengan kode etik serta prinsip kerahasiaan profesi advokat terhadap klien. PPATK
Posisi tersebut penting karena kepatuhan profesi tidak dapat dibangun hanya melalui pendekatan penegakan hukum.
Diperlukan pula guideline yang jelas bagi advokat, terutama mengenai:
- kapan CDD/PMPJ harus dilakukan;
- informasi apa yang wajib dikumpulkan;
- bagaimana mengidentifikasi beneficial owner;
- kapan suatu transaksi menjadi red flag;
- bagaimana membedakan fungsi pembelaan dengan layanan transaksi;
- bagaimana menangani dana klien;
- kapan kewajiban pelaporan berlaku; dan
- bagaimana menjaga kerahasiaan informasi klien.
DPN PERADI Sudah Menerbitkan SOP Kantor Hukum
Perkembangan tersebut sejalan dengan langkah DPN PERADI menerbitkan Panduan Standar Operasional Prosedur Kantor Hukum pada 22 September 2026.
Panduan tersebut mencakup tiga bidang utama:
Operasional — Keuangan — Teknologi Informasi.
Salah satu alur yang direkomendasikan adalah:
Client Intake → Conflict Check → CDD → Engagement Letter → Matter Opening → Pelaksanaan Pekerjaan → Quality Control → Billing → Closing Matter.
Panduan juga memasukkan identifikasi beneficial owner, sumber dana, tujuan penugasan, pengelolaan dana klien, perlindungan data, keamanan siber, dan penggunaan AI. Peradi
Yang perlu digarisbawahi, DPN PERADI menyebut panduan tersebut sebagai soft standard, bukan peraturan yang otomatis mengikat seluruh kantor hukum.
Panduan baru menjadi ketentuan internal setelah diadopsi dan disahkan oleh Managing Partner atau organ yang setara di masing-masing kantor hukum. Peradi
Mengapa Ini Penting bagi Law Firm?
Bagi kantor hukum, penerapan APUPPT seharusnya tidak hanya dipandang sebagai kewajiban administratif.
Ini merupakan bagian dari professional risk management.
Bayangkan sebuah law firm menerima klien korporasi baru.
Klien meminta bantuan untuk:
- mendirikan beberapa perusahaan;
- membeli aset;
- mengelola transaksi;
- membuka rekening;
- memindahkan dana;
- mengakuisisi perusahaan lain; atau
- melakukan transaksi lintas negara.
Jika kantor hukum hanya berfokus pada dokumen hukum tanpa memahami siapa pemilik sebenarnya, dari mana dana berasal, siapa pihak yang mengendalikan transaksi, dan apa tujuan ekonominya, maka risiko profesional dapat meningkat.
Karena itu, legal due diligence perlu berjalan beriringan dengan compliance due diligence.
Menuju MER FATF 2029
PPATK menyebut penguatan kepatuhan advokat semakin penting karena Indonesia sedang mempersiapkan Mutual Evaluation Review (MER) FATF 2029.
MER merupakan proses evaluasi terhadap efektivitas dan kepatuhan suatu negara dalam menerapkan standar pencegahan dan pemberantasan pencucian uang serta pendanaan terorisme.
Indonesia sendiri menjadi anggota penuh FATF pada Oktober 2023 setelah proses panjang. Karena itu, penguatan peran berbagai profesi dalam rezim APUPPT menjadi bagian dari upaya menjaga efektivitas sistem nasional. PPATK
Dalam konteks advokat, perhatian bukan hanya pada apakah regulasi sudah tersedia.
Pertanyaan yang lebih penting adalah:
Apakah kewajiban tersebut benar-benar dipahami dan diterapkan oleh profesi?
Sanksi Administratif Juga Perlu Diperhatikan
Kepatuhan terhadap kewajiban pelaporan bukan sekadar imbauan.
PPATK memiliki kewenangan mengenakan sanksi administratif terhadap Pihak Pelapor tertentu yang melakukan pelanggaran kewajiban pelaporan dalam kondisi yang menjadi kewenangannya.
Peraturan PPATK Nomor 1 Tahun 2024 mengatur tata cara pengenaan sanksi administratif, termasuk terhadap pelanggaran seperti laporan yang tidak sesuai ketentuan, tidak melakukan registrasi pelaporan pada aplikasi goAML, keterlambatan pelaporan, maupun keterlambatan koreksi laporan. Sanksinya dapat berupa teguran tertulis, denda administratif, dan/atau pengumuman kepada publik mengenai tindakan atau sanksi. Database Peraturan | JDIH BPK
Karena itu, kantor hukum yang masuk dalam ruang lingkup kewajiban pelaporan perlu memperlakukan APUPPT sebagai bagian dari internal compliance framework, bukan sekadar formalitas.
Law Firm Perlu Mulai Membuat Compliance Framework
Untuk kantor hukum, implementasi praktis dapat dimulai dari hal sederhana.
1. Client Intake
Kumpulkan dan verifikasi identitas calon klien.
2. Conflict Check
Periksa potensi konflik kepentingan sebelum engagement.
3. CDD/PMPJ
Lakukan pemeriksaan sesuai ruang lingkup dan risiko pekerjaan.
4. Beneficial Owner
Identifikasi pihak yang sebenarnya memiliki atau mengendalikan manfaat ekonomi ketika relevan.
5. Source of Funds
Pahami sumber dana dalam pekerjaan yang melibatkan transaksi keuangan.
6. Matter Risk Assessment
Klasifikasikan tingkat risiko setiap penugasan.
7. Client Account Control
Pisahkan dana kantor dengan dana milik klien dan dokumentasikan setiap transaksi.
8. Escalation
Jika ditemukan indikasi yang memerlukan perhatian lebih lanjut, tersedia mekanisme eskalasi kepada pihak yang bertanggung jawab di kantor.
9. Record Keeping
Simpan dokumentasi pemeriksaan secara tertib sesuai kewajiban hukum dan kebijakan kantor.
10. Training
Advokat, associate, paralegal, dan staf terkait perlu memahami prosedur internal.
Integritas Profesi dan Perlindungan Klien
Pada akhirnya, penguatan APUPPT bukan berarti mengubah advokat menjadi aparat penegak hukum.
Fungsi utama advokat tetap memberikan jasa hukum dan memperjuangkan kepentingan hukum klien sesuai hukum dan kode etik.
Namun, profesi advokat juga tidak boleh digunakan sebagai tameng untuk menyembunyikan hasil kejahatan.
Karena itu, titik keseimbangannya adalah:
Independensi Advokat + Kerahasiaan Profesi + Due Process of Law + Professional Compliance.
Keempat prinsip tersebut perlu berjalan bersamaan.
Bagi law firm, pesan dari perkembangan ini cukup jelas: menerima klien bukan hanya persoalan mendapatkan pekerjaan, tetapi juga memastikan bahwa pekerjaan tersebut dapat diterima dan dilaksanakan secara profesional serta dapat dipertanggungjawabkan.
Kesimpulan
Penguatan sinergi PPATK, PERADI, Kejaksaan RI, akademisi, dan profesi advokat menunjukkan bahwa isu anti-pencucian uang semakin masuk ke dalam tata kelola praktik hukum.
Advokat yang berada dalam ruang lingkup sebagai Pihak Pelapor perlu memahami kewajiban PMPJ dan pelaporan sesuai ketentuan.
Pada saat yang sama, kewajiban tersebut tidak dapat diterapkan secara serampangan terhadap seluruh hubungan advokat-klien karena hukum juga memberikan batasan dan pengecualian tertentu, termasuk terkait fungsi memastikan posisi hukum dan penanganan perkara. Database Peraturan | JDIH BPK
Menjelang MER FATF 2029, tantangan bagi profesi advokat bukan hanya memahami aturan, tetapi membangun sistem kerja yang mampu menerapkan aturan tersebut tanpa mengorbankan independensi dan kerahasiaan profesi.
Law firm yang profesional pada akhirnya bukan hanya mampu memberikan pendapat hukum yang tepat, tetapi juga mampu mengelola risiko hukum, keuangan, data, dan etik dari setiap penugasan.
Sumber RujukaHukum
Sumber Primer
- PPATK — “Persiapan MER FATF 2029: PPATK, Advokat, Kejaksaan RI, dan Akademisi Bahas Kewajiban Pelaporan Advokat”, 29 September 2026. PPATK
- DPN PERADI — “PERADI Terbitkan SOP Kantor Hukum, dari Dana Klien hingga Penggunaan AI”, 22 September 2026. Peradi
- PP Nomor 43 Tahun 2015 tentang Pihak Pelapor dalam Pencegahan dan Pemberantasan TPPU, sebagaimana diubah dengan PP Nomor 61 Tahun 2021. Database Peraturan | JDIH BPK
- UU Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan TPPU. Database Peraturan | JDIH BPK
- Peraturan PPATK Nomor 1 Tahun 2024 tentang Tata Cara Pengenaan Sanksi Administratif atas Pelanggaran Kewajiban Pelaporan. Database Peraturan | JDIH BPK
Sumber Pendukung
- Hukumonline — “PERADI: Kantor Hukum Tak Boleh Jadi Sarana Pencucian Uang”, 8 Oktober 2026. hukumonline.com
- PPATK — Informasi Pihak Pelapor dan jenis pelaporan dalam rezim TPPU. PPATK
- UU Nomor 18 Tahun 2003 tentang Advokat.