“Kan cuma teman sendiri, buat apa pakai perjanjian?”
Kalimat seperti itu mungkin terdengar biasa ketika seseorang meminjamkan uang kepada teman, saudara, pasangan, atau rekan bisnis.
Awalnya juga sederhana. Uang ditransfer, kemudian muncul percakapan di WhatsApp:
“Gue pinjam dulu ya, tiga bulan gue balikin.”
Masalah biasanya baru muncul beberapa bulan kemudian.
Tanggal yang dijanjikan sudah lewat. Pesan mulai jarang dibalas. Ketika ditagih, jawabannya berubah menjadi, “Nanti kalau sudah ada uang.”
Lalu muncul pertanyaan: kalau tidak pernah membuat surat perjanjian, apakah uang tersebut tetap bisa ditagih secara hukum?
Jawabannya: bisa saja.
Tidak adanya kontrak tertulis tidak serta-merta berarti hubungan hukum antara pemberi dan penerima uang tidak pernah ada. Dalam hukum perdata, yang perlu dilihat adalah apakah memang terdapat kesepakatan dan hubungan hukum yang dapat dibuktikan.
Perjanjian tidak selalu harus dibuat di atas kertas
Salah satu hal yang sering disalahpahami adalah anggapan bahwa sebuah perjanjian baru sah apabila dibuat dalam bentuk dokumen tertulis.
Padahal Pasal 1320 KUHPerdata menentukan empat syarat sahnya perjanjian, yaitu adanya kesepakatan, kecakapan para pihak, suatu hal tertentu, dan sebab yang halal. Ketentuan tersebut tidak menjadikan tulisan sebagai satu-satunya bentuk untuk lahirnya perjanjian. BPHN juga menjelaskan bahwa perjanjian dapat berbentuk tertulis maupun lisan sepanjang memenuhi syarat sah perjanjian. Literasi Hukum
Artinya, ketika seseorang berkata:
“Saya pinjam Rp20 juta dan akan saya kembalikan tiga bulan lagi.”
kemudian pihak lain menyetujui dan menyerahkan uang tersebut, hubungan hukumnya tetap dapat dinilai sebagai suatu perikatan apabila unsur-unsurnya terpenuhi.
Persoalannya kemudian bergeser menjadi pembuktian.
Dan di sinilah WhatsApp bisa menjadi penting.
Chat WhatsApp bisa menjadi bukti?
Bisa, tetapi jangan menganggap satu screenshot otomatis memenangkan perkara.
Pasal 5 ayat (1) UU Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik sebagaimana telah diubah terakhir dengan UU Nomor 1 Tahun 2024 mengakui Informasi Elektronik, Dokumen Elektronik, dan hasil cetaknya sebagai alat bukti hukum yang sah.
Pasal 5 ayat (2) kemudian menempatkan bukti elektronik tersebut sebagai perluasan dari alat bukti yang sah menurut hukum acara. Literasi Hukum
Karena itu, percakapan WhatsApp dapat memiliki nilai pembuktian.
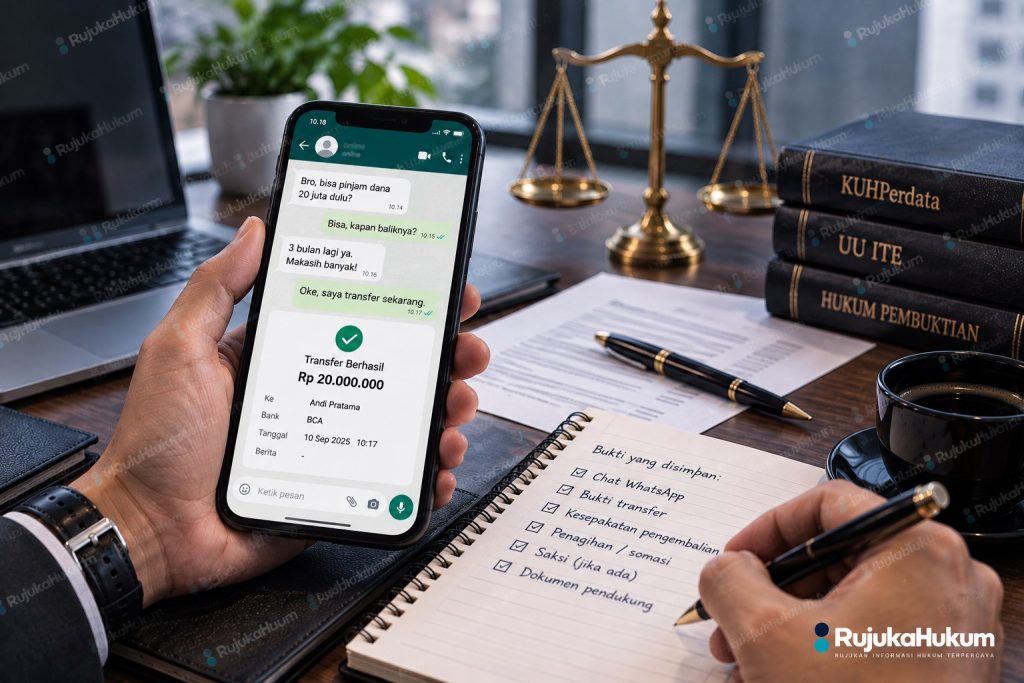
Misalnya terdapat percakapan:
“Bro, gue pinjam Rp20 juta dulu.”
“Balikin bulan Desember ya.”
“Iya, Desember gue bayar.”
Kemudian terdapat bukti transfer Rp20 juta pada hari yang sama.
Kombinasi seperti itu tentu berbeda dengan kondisi ketika hanya ada satu tangkapan layar yang menunjukkan seseorang pernah berkata, “makasih ya.”
Konteks percakapan menjadi penting.
Mahkamah Agung juga membahas bahwa percakapan melalui aplikasi seperti WhatsApp dapat digunakan sebagai bukti elektronik sepanjang memenuhi ketentuan mengenai informasi atau dokumen elektronik. MA juga menekankan persoalan keutuhan dan pertanggungjawaban informasi tersebut.
Bukti transfer juga jangan disepelekan
Dalam perkara utang-piutang, bukti transfer dapat menjadi bagian penting dari rangkaian pembuktian.
Namun ada satu persoalan yang harus diperhatikan:
Transfer uang belum tentu otomatis berarti utang.
Bayangkan seseorang mentransfer Rp50 juta kepada temannya.
Dari transaksi bank saja belum tentu dapat diketahui apakah uang tersebut:
- pinjaman;
- pembayaran barang;
- modal usaha;
- uang muka;
- pengembalian utang;
- hadiah; atau
- bentuk transaksi lainnya.
Karena itu, bukti transfer akan jauh lebih bermakna apabila dapat dihubungkan dengan bukti lain.
Misalnya:
Chat WhatsApp + bukti transfer + kesepakatan waktu pengembalian + pengakuan utang + bukti penagihan.
BPHN dalam konsultasi hukumnya juga menekankan pentingnya menyimpan percakapan dan bukti transfer dalam perkara pinjam-meminjam, serta menjelaskan bahwa bukti tersebut tidak otomatis membuat seseorang pasti memenangkan perkara. Yang tetap harus dibuktikan adalah hubungan pinjam-meminjam, jumlah uang, kesepakatan pengembalian, dan jatuh temponya. Literasi Hukum
Bagaimana kalau tidak ada tulisan “utang” di bukti transfer?
Ini juga sering terjadi.
Misalnya seseorang mentransfer:
Rp30.000.000
Tetapi kolom keterangan hanya tertulis:
“Transfer.”
Apakah otomatis tidak bisa ditagih?
Tidak demikian.
Bukti transaksi sebaiknya dilihat bersama bukti lainnya.
Misalnya, sehari sebelum transfer terdapat percakapan:
“Gue kirim Rp30 juta malam ini. Tiga bulan lagi gue balikin.”
Kemudian uang benar-benar ditransfer sebesar Rp30 juta.
Dalam situasi seperti itu, percakapan sebelum transaksi dapat membantu menjelaskan tujuan transfer tersebut.
Jadi jangan hanya menyimpan screenshot mutasi rekening.
Simpan konteksnya.
Bagaimana kalau debitur menghapus chat?
Ini alasan mengapa bukti elektronik sebaiknya tidak hanya disimpan dalam satu bentuk.
Jika seseorang merasa mempunyai hubungan utang-piutang, sebaiknya menyimpan:
- percakapan WhatsApp secara utuh;
- bukti transfer;
- mutasi rekening;
- invoice atau kuitansi jika ada;
- rekaman komunikasi yang diperoleh secara sah;
- email;
- dokumen pendukung;
- bukti penagihan;
- jawaban atau pengakuan dari pihak yang meminjam.
Jangan hanya mengambil screenshot bagian yang menguntungkan lalu menghapus bagian lainnya.
Konteks percakapan dapat menjadi penting ketika bukti tersebut diperiksa.
Mahkamah Agung juga menjelaskan bahwa bukti elektronik perlu dapat diakses, ditampilkan, dijamin keutuhannya, dan dapat dipertanggungjawabkan untuk menerangkan suatu keadaan. MariNews
Bagaimana kalau peminjam mengatakan uang itu bukan utang?
Di sinilah sengketa sebenarnya dimulai.
Pemberi uang mengatakan:
“Itu pinjaman.”
Penerima uang mengatakan:
“Bukan. Itu bantuan.”
Maka persoalannya bukan lagi sekadar ada transfer atau tidak.
Yang perlu dibuktikan adalah apa kesepakatan para pihak ketika uang tersebut diberikan.
Apabila sejak awal memang terdapat kesepakatan bahwa uang tersebut harus dikembalikan, hubungan tersebut dapat dianalisis sebagai pinjam-meminjam.
Pasal 1754 KUHPerdata mengatur mengenai pinjam pakai habis, termasuk penyerahan sejumlah barang yang dapat habis dipakai dengan kewajiban penerima untuk mengembalikan sejumlah yang sama sesuai sifat perjanjian tersebut. Literasi Hukum
Untuk pinjaman uang, kewajiban pengembalian juga berkaitan dengan ketentuan Pasal 1763 KUHPerdata, yang mengatur kewajiban mengembalikan pinjaman pada waktu yang diperjanjikan. JDIH Mahkamah Agung
Jadi, yang paling penting bukan sekadar “pernah transfer uang”, tetapi mengapa uang itu diberikan dan apa kesepakatan para pihak mengenai pengembaliannya.
Kalau sudah jatuh tempo tetapi tidak dibayar, bagaimana?
Misalnya kesepakatannya:
Pinjaman Rp50 juta — jatuh tempo 1 September 2026.
Tanggal tersebut sudah lewat, tetapi tidak ada pembayaran.
Pemberi pinjaman kemudian melakukan penagihan.
Apabila kewajiban tidak dipenuhi, persoalan tersebut dapat masuk ke wilayah wanprestasi, dengan tetap melihat ketentuan perjanjian dan keadaan konkretnya.
Di sini Pasal 1238 KUHPerdata mengenai keadaan lalai menjadi salah satu dasar yang perlu diperhatikan.
Jika setelah dinyatakan lalai kewajiban tetap tidak dipenuhi, Pasal 1243 KUHPerdata menjadi dasar mengenai tuntutan penggantian biaya, kerugian, dan bunga dalam keadaan yang memenuhi ketentuannya.
Jadi alurnya bukan:
“Tidak bayar → langsung kalah.”
Melainkan perlu dilihat:
Ada hubungan hukum → ada kewajiban → kewajiban jatuh tempo → tidak dipenuhi → keadaan lalai → bukti → baru ditentukan konsekuensi hukumnya.
Apakah harus membuat somasi?
Dalam praktik, somasi dapat menjadi langkah penting sebelum membawa sengketa ke pengadilan, khususnya untuk memperjelas bahwa pihak yang berkewajiban telah diminta memenuhi prestasinya.
Surat tersebut sebaiknya tidak hanya berbunyi:
“Segera bayar utang Anda.”
Lebih baik dijelaskan:
- dasar hubungan utang-piutang;
- jumlah uang;
- tanggal pemberian;
- kesepakatan pengembalian;
- tanggal jatuh tempo;
- jumlah yang masih belum dibayar;
- batas waktu penyelesaian; dan
- konsekuensi hukum apabila kewajiban tidak dipenuhi.
Dengan begitu, posisi para pihak menjadi lebih jelas.
Bisa langsung menggugat?
Bisa saja, tetapi jangan terburu-buru.
Sebelum menggugat, periksa terlebih dahulu apakah bukti yang tersedia sudah cukup untuk menjelaskan hubungan hukumnya.
Misalnya:
Bukti 1: percakapan mengenai pinjaman.
Bukti 2: bukti transfer.
Bukti 3: kesepakatan mengenai waktu pengembalian.
Bukti 4: percakapan ketika jatuh tempo sudah lewat.
Bukti 5: penagihan atau somasi.
Semakin jelas rangkaian peristiwanya, semakin mudah bagi pengadilan untuk melihat apa sebenarnya hubungan hukum antara kedua pihak.
Namun, keberadaan banyak bukti juga tidak berarti perkara otomatis dimenangkan. Pengadilan tetap akan menilai relevansi, keaslian, keterkaitan, dan kekuatan masing-masing bukti.
Jangan asal mengancam dengan pidana
Ada satu kesalahan yang cukup sering terjadi dalam persoalan utang.
Karena uang tidak dikembalikan, seseorang langsung mengatakan:
“Kalau tidak bayar, saya laporkan penipuan.”
Padahal utang yang tidak dibayar tidak otomatis merupakan penipuan.
Pertama-tama harus dilihat hubungan hukumnya dan fakta sejak awal transaksi.
Apabila sejak awal terdapat perjanjian pinjam-meminjam dan kemudian kewajiban tidak dipenuhi, persoalan tersebut pada dasarnya perlu dianalisis terlebih dahulu dari perspektif hukum perdata dan wanprestasi.
Apakah terdapat unsur pidana atau tidak merupakan persoalan lain yang harus dinilai berdasarkan fakta dan unsur tindak pidana yang bersangkutan.
Dasar hukum yang perlu diketahui
Untuk kasus seperti ini, beberapa ketentuan yang relevan antara lain:
| Dasar hukum | Pokok yang relevan |
|---|---|
| Pasal 1320 KUHPerdata | Syarat sah perjanjian |
| Pasal 1338 KUHPerdata | Kekuatan mengikat perjanjian |
| Pasal 1754 KUHPerdata | Pinjam-meminjam/pinjam pakai habis |
| Pasal 1763 KUHPerdata | Kewajiban mengembalikan pinjaman |
| Pasal 1238 KUHPerdata | Keadaan lalai |
| Pasal 1243 KUHPerdata | Ganti rugi akibat tidak dipenuhinya perikatan |
| Pasal 5 UU No. 1 Tahun 2024 | Informasi/dokumen elektronik sebagai alat bukti hukum |
| Pasal 6 UU ITE | Persyaratan informasi elektronik untuk menerangkan keadaan tertentu |
Ketentuan Pasal 1320 dan 1338 KUHPerdata juga menjadi dasar penting dalam menentukan apakah suatu kesepakatan sah dan mengikat para pihak. Literasi Hukum
Untuk bukti elektronik, Pasal 5 dan Pasal 6 UU ITE menjadi bagian penting dalam menilai penggunaan percakapan WhatsApp dan dokumen elektronik dalam pembuktian.
Jadi, kalau cuma ada WhatsApp dan bukti transfer, apakah bisa menggugat?
Bisa, sepanjang bukti-bukti tersebut memang dapat menunjukkan adanya hubungan utang-piutang dan kewajiban pengembalian.
Tidak adanya surat perjanjian tertulis bukan berarti pintu hukum otomatis tertutup.
Tetapi jangan pula berpikir bahwa:
“Ada chat WhatsApp + bukti transfer = pasti menang.”
Tidak sesederhana itu.
Yang akan menjadi persoalan adalah apa yang sebenarnya disepakati para pihak, apakah uang tersebut memang pinjaman, berapa jumlahnya, kapan harus dikembalikan, dan apakah kewajiban tersebut sudah jatuh tempo.
Karena itu, bagi orang yang sedang mempunyai piutang, satu nasihat sederhana cukup penting:
Jangan hanya simpan bukti transfer. Simpan seluruh cerita transaksinya.
Sebab ketika hubungan baik berubah menjadi sengketa, sering kali yang dicari bukan lagi siapa yang paling banyak bicara, tetapi siapa yang dapat membuktikan apa yang sebenarnya telah disepakati.